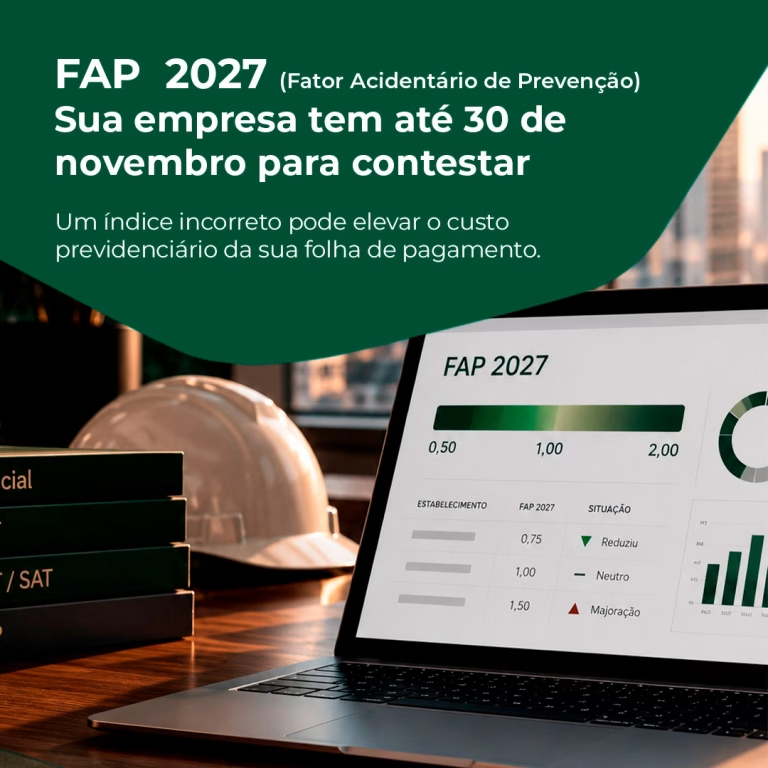
Empresas têm até 30 de novembro de 2026 para contestar inconsistências no Fator Acidentário de Prevenção. Uma revisão técnica pode ajudar a evitar custos indevidos na folha de pagamento.
Os índices do Fator Acidentário de Prevenção (FAP) com vigência em 2027 já estão disponíveis para consulta. Para as empresas, isso representa o momento de conferir os dados utilizados no cálculo e identificar possíveis inconsistências antes do encerramento do prazo para contestação.
O período para apresentar contestação administrativa será de 1º a 30 de novembro de 2026. A medida é especialmente relevante para empresas com folha de pagamento expressiva, já que o FAP influencia diretamente o valor da contribuição destinada ao financiamento dos benefícios relacionados aos riscos ambientais do trabalho.
Uma divergência no cálculo pode elevar o custo previdenciário da empresa. Por isso, a conferência dos índices e da respectiva memória de cálculo deve fazer parte do planejamento tributário e previdenciário.
O que é o FAP e como ele afeta a folha de pagamento?
O Fator Acidentário de Prevenção é um multiplicador aplicado à alíquota do Risco Ambiental do Trabalho (RAT), contribuição também conhecida como SAT.
O índice varia de 0,5 a 2,0 e é calculado com base no histórico de acidentes e doenças ocupacionais, entre outros elementos previstos na metodologia oficial.
Na prática, o FAP pode reduzir ou aumentar a contribuição de cada estabelecimento:
- FAP inferior a 1,0: reduz a alíquota aplicada;
- FAP igual a 1,0: mantém a alíquota sem alteração;
- FAP superior a 1,0: aumenta a alíquota aplicada, podendo chegar ao dobro.
Por isso, a correta apuração do índice tem impacto direto no custo da folha de pagamento.
Quais inconsistências podem ser identificadas?
O cálculo do FAP considera informações previdenciárias relacionadas aos acidentes de trabalho, às doenças ocupacionais e aos benefícios registrados no histórico do estabelecimento.
A análise da memória de cálculo pode revelar divergências que merecem avaliação, como:
- Benefícios ou afastamentos que possam ter sido computados indevidamente;
- Registros em duplicidade;
- Divergências nas informações utilizadas no cálculo;
- Inconsistências relacionadas aos valores considerados;
- Dados que não correspondam aos registros e documentos da empresa.
A existência de um registro não significa, por si só, que houve erro. Cada ocorrência deve ser examinada individualmente, com base nos documentos e nas regras aplicáveis ao cálculo do FAP.
Por que a contestação precisa ser preparada com antecedência?
O prazo oficial para contestação vai de 1º a 30 de novembro de 2026. O procedimento é eletrônico, por meio do sistema FAPWeb, e as solicitações são analisadas pelo Conselho de Recursos da Previdência Social (CRPS).
A contestação deve apresentar razões relacionadas às divergências nos elementos que compõem o cálculo. Por isso, não basta identificar uma diferença: é necessário fundamentar tecnicamente o questionamento e reunir os documentos que sustentam o pedido.
Outro ponto importante é que a contestação administrativa não possui efeito suspensivo. Portanto, sua apresentação não suspende automaticamente a aplicação do índice divulgado.
Deixar a revisão para os últimos dias pode reduzir o tempo disponível para conferir informações, reunir evidências e estruturar a defesa.
Como a empresa pode se preparar?
Uma revisão preventiva pode envolver as seguintes etapas:
1. Consultar o FAP de cada estabelecimento
Verificar os índices divulgados para a vigência de 2027 e identificar eventuais alterações em relação aos períodos anteriores.
2. Examinar a memória de cálculo
Conferir os elementos considerados na apuração, identificando registros que possam apresentar divergências.
3. Cruzar as informações
Comparar os dados previdenciários com os registros internos, documentos disponíveis e informações declaradas no eSocial.
4. Quantificar o impacto financeiro
Estimar como o índice atribuído afeta a contribuição incidente sobre a folha de pagamento.
5. Preparar a contestação, quando cabível
Organizar os fundamentos técnicos e a documentação necessária para apresentar o questionamento dentro do prazo oficial.
O que está em jogo para a empresa?
O FAP influencia o custo previdenciário de cada estabelecimento durante sua vigência. Quando há uma inconsistência relevante, a ausência de uma contestação fundamentada dentro do prazo administrativo pode limitar a possibilidade de discutir aquele índice nessa via.
A revisão não garante redução do FAP, pois o resultado depende da existência de divergências efetivas e da análise do órgão competente. Ainda assim, conferir os dados é uma medida importante de controle e gestão de custos.
Sua empresa já revisou o FAP 2027?
Com o prazo de contestação se aproximando, este é o momento de verificar os índices divulgados, analisar a memória de cálculo e identificar possíveis inconsistências.
A Machado Schütz Advogados pode apoiar sua empresa na auditoria técnica do FAP, no cruzamento de informações previdenciárias e na estruturação da contestação administrativa, quando cabível.
Não deixe a revisão para a última hora. Entre em contato com nossa equipe e avalie os impactos do FAP 2027 sobre a folha de pagamento da sua empresa.
Solicite agora mesmo uma análise (rápida e sem compromisso).